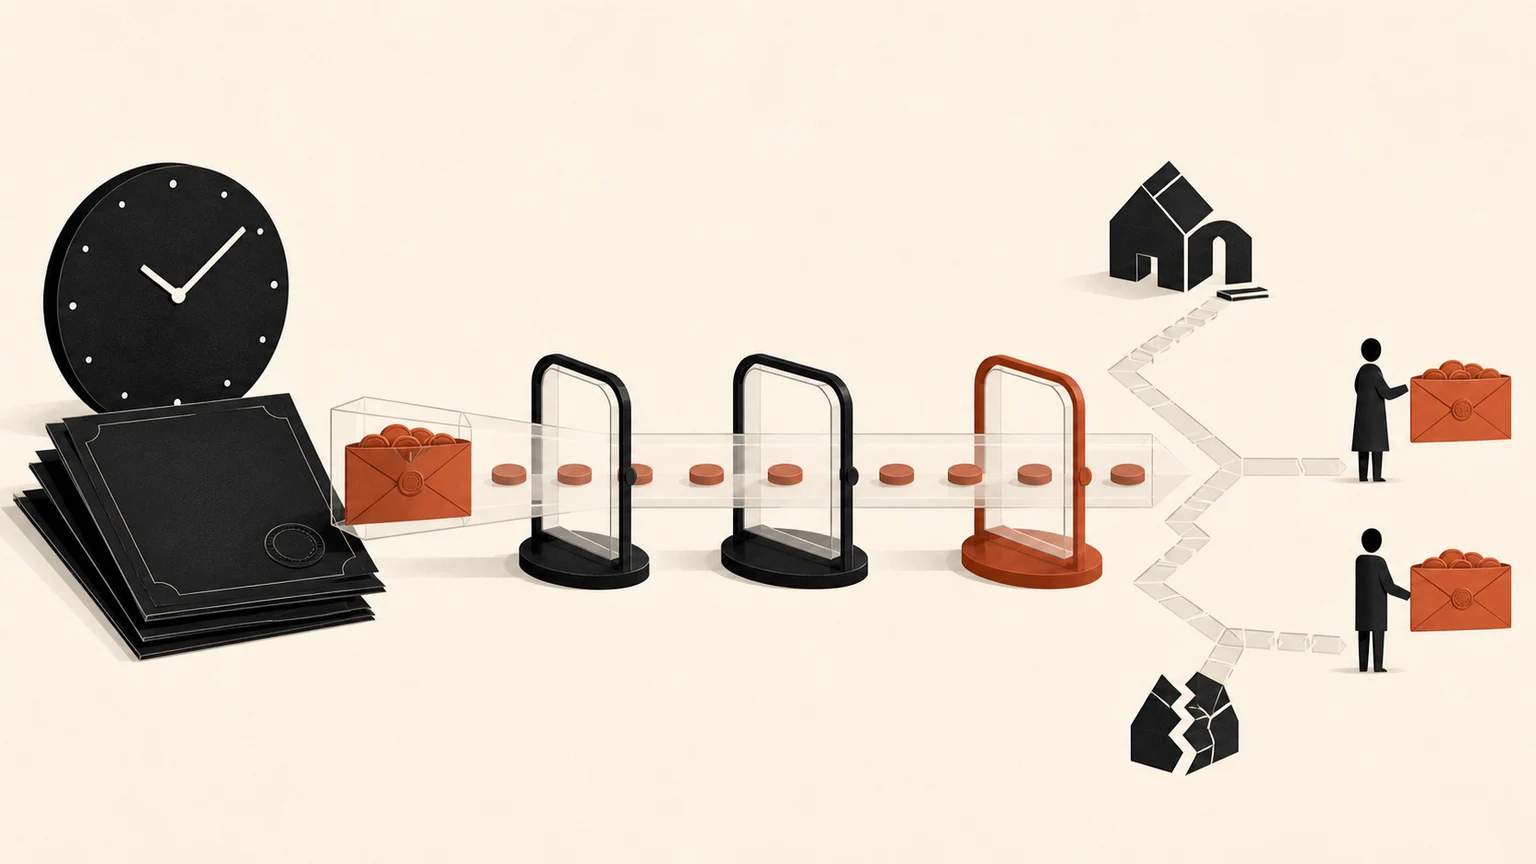
La question « combien de temps pour toucher l’argent d’une succession » mélange souvent deux calendriers. Le premier est fiscal : les héritiers doivent en principe déposer la déclaration et payer les droits dans un délai déterminé. Le second est civil et pratique : il faut identifier les héritiers, vérifier les biens et les dettes, puis calculer la somme qui peut être distribuée.
En France, il n’existe donc pas une date unique à laquelle tout héritier reçoit automatiquement son argent. La réponse la plus réaliste est la suivante : quelques semaines à deux mois pour un dossier très simple, trois à six mois pour une succession courante, et beaucoup plus en présence d’un bien immobilier ou d’un conflit. Les délais ci-dessous sont des repères pédagogiques vérifiés le 18 août 2026, pas une garantie applicable à chaque dossier.
Le délai de six mois : ce que dit réellement la loi
La succession s’ouvre au jour du décès, conformément à l’article 720 du Code civil. Cette ouverture ne signifie pas que les comptes sont immédiatement partageables. Elle déclenche les vérifications qui permettront de déterminer qui hérite et de quoi.
L’article 641 du Code général des impôts impose donc un délai de six mois lorsque le décès a eu lieu en France métropolitaine. Le délai passe en principe à un an dans les autres cas. Ce calendrier concerne l’administration fiscale : il sert à déposer la déclaration et à payer les droits éventuellement dus.
Il ne faut pas en déduire que le notaire doit verser l’héritage le sixième mois. Une succession peut être déclarée dans les temps alors que le partage, la vente d’un immeuble ou la vérification d’une dette continue. À l’inverse, un dossier très simple peut permettre une remise des liquidités avant l’échéance fiscale, sous réserve que les obligations et les pièces nécessaires soient sécurisées.
Une nuance importante concerne les immeubles dont le titre de propriété du défunt n’a pas été publié avant le décès. L’article 641 bis du CGI prévoit, sous conditions, un délai porté à vingt-quatre mois lorsque l’attestation immobilière est publiée dans ce même délai. Ce cas ne constitue pas un délai général pour toutes les successions : le notaire doit confirmer s’il s’applique au dossier.
Les étapes avant de recevoir l’argent de la succession
Le versement dépend moins de la date du premier rendez-vous que de l’achèvement de plusieurs opérations. Le notaire ne peut répartir correctement des fonds qu’après avoir établi la qualité des héritiers, reconstitué le patrimoine et déterminé les dettes et frais à payer.
Ouvrir le dossier et réunir les pièces
Transmettez l'acte de décès, le livret de famille, les actes d'état civil, le contrat de mariage ou de PACS, les coordonnées des héritiers, les relevés bancaires, les titres de propriété et les documents relatifs aux dettes.
Établir la qualité d'héritier
Le notaire recherche notamment un testament et établit, lorsque c'est nécessaire, un acte de notoriété. L'article 730-1 du Code civil permet d'utiliser cet acte pour prouver la qualité d'héritier auprès des banques et des organismes.
Recenser l'actif et le passif
Les comptes, placements, biens immobiliers, véhicules, parts sociales et créances sont valorisés. Les dettes certaines et justifiées sont vérifiées avant de calculer l'actif net.
Déposer la déclaration et régler les sommes dues
La déclaration de succession et les droits éventuels sont traités dans le délai fiscal applicable. Les frais de l'étude, les dettes et les impôts sont prélevés ou réglés avant la répartition finale.
Calculer les parts et effectuer les virements
Après accord sur le partage ou sur la répartition des liquidités, le notaire détermine la somme nette revenant à chaque héritier, recueille les coordonnées bancaires et donne l'ordre de virement.
L’article 730-1 du Code civil précise que la preuve de la qualité d’héritier peut résulter d’un acte de notoriété dressé par un notaire. Ce document est souvent indispensable pour débloquer des comptes dépassant le seuil applicable ou pour traiter un patrimoine immobilier.
Dans une succession très modeste, certaines formalités fiscales peuvent être dispensées selon le montant et le lien de parenté ; vérifiez les conditions sur la page des impôts consacrée à la déclaration de succession. Pour une clôture simplifiée des comptes du défunt et le versement des sommes par la banque, l’article L. 312-1-4 du Code monétaire et financier prévoit notamment une justification de la qualité d’héritier et l’absence de bien immobilier dans les conditions prévues par le texte. Le montant total détenu par l’établissement doit être inférieur au seuil réglementaire fixé à 5 965 € en 2026 par l’arrêté pris en application de cet article. La banque doit vérifier toutes les conditions du dossier avant d’accepter cette procédure simplifiée.
Pour préparer les pièces et les premières démarches, consultez le guide sur les premières démarches après un décès et notre page consacrée à l’acte de notoriété.
Combien de temps selon la situation ?
Il est plus utile de raisonner par type de dossier que d’annoncer un délai identique à tout le monde. Les fourchettes suivantes sont des repères de pratique issus des pages professionnelles consultées ; elles ne remplacent pas le calendrier de l’étude chargée de votre succession.
| Situation | Délai pratique indicatif pour les liquidités | Ce qui peut retarder le versement |
|---|---|---|
| Comptes bancaires, un ou peu d’héritiers, pièces complètes | Quelques semaines à 1-2 mois | Acte de notoriété, réponse de la banque, coordonnées manquantes |
| Succession courante sans conflit | Environ 3 à 6 mois | Inventaire, fiscalité, plusieurs comptes ou organismes |
| Succession avec maison ou appartement | Souvent 6 à 12 mois, parfois plus | Estimation, attestation immobilière, vente et accord sur le partage |
| Héritier à l’étranger, donation ancienne ou patrimoine complexe | Plus de 12 mois possible | Recherches internationales, traductions, évaluations et justificatifs |
| Désaccord entre héritiers ou contestation | Délai imprévisible, parfois plusieurs années | Partage judiciaire, expertise, testament ou donation contesté |
| Dossier clôturé et montant validé | Quelques jours à environ 15 jours en pratique | Traitement de l’étude, contrôle de la banque, erreur d’IBAN |
La profession notariale souligne elle-même qu’un dossier peut être réglé rapidement ou prendre des années selon le nombre d’héritiers, la nature des biens et l’existence d’un désaccord. Le versement final n’est donc pas attaché à une durée légale uniforme.
Pourquoi le notaire peut-il conserver l’argent ?
Après le décès, les comptes individuels du défunt sont en principe bloqués par la banque dès qu’elle en est informée. Les sommes ne sont pas pour autant perdues : elles sont identifiées, transférées dans le circuit de la succession et utilisées pour régler les dépenses qui doivent l’être.
Le notaire peut conserver les fonds le temps de :
- vérifier l’identité et les droits de tous les héritiers ;
- rechercher un testament, une donation entre époux ou une donation antérieure ;
- obtenir les soldes bancaires et reconstituer les placements ;
- payer les dettes certaines, les frais funéraires admis et les frais de règlement ;
- calculer les droits de succession et organiser leur paiement ;
- obtenir l’accord nécessaire sur le partage ou réserver une somme en cas d’incertitude.
Cette conservation ne signifie pas que le notaire peut retarder indéfiniment le dossier sans explication. Elle doit correspondre à une opération identifiable. Demandez donc : quelle pièce manque, quel organisme est attendu, quelle somme reste à régler et quelle date prévisionnelle est retenue ?
Pour un dossier centré sur des comptes bancaires, voyez aussi notre guide débloquer un compte bancaire après un décès. Il explique la différence entre compte individuel, compte joint et sommes qui peuvent être réglées pour les besoins urgents de la succession.
Deux exemples concrets de délai et de calcul
Exemple 1 : une succession simple composée d’une épargne bancaire
Marie est l’unique enfant héritière de sa mère. La succession comprend 80 000 € sur un compte bancaire, aucun bien immobilier et aucune dette connue. Le notaire dispose de l’acte de décès, du livret de famille et des relevés bancaires.
Le calcul pédagogique est simple :
- actif brut : 80 000 € ;
- dettes retenues dans cet exemple : 0 € ;
- part de Marie : 80 000 € ;
- abattement parent-enfant de principe : 100 000 € ;
- base taxable théorique : 80 000 € - 100 000 € = 0 €.
Sous réserve de l’absence de donation antérieure à rapporter, de passif oublié ou de situation particulière, aucun droit de succession n’est dû dans cet exemple. Cela ne supprime pas les formalités : la banque doit recevoir le justificatif d’héritier et le notaire doit vérifier le dossier. En pratique, un versement peut intervenir dans les semaines qui suivent la réunion des documents, mais aucune date automatique ne peut être promise.
Exemple 2 : une maison et deux héritiers
Pierre laisse une maison estimée à 240 000 €, 60 000 € sur ses comptes et 15 000 € de dettes certaines. Les deux enfants sont d’accord pour vendre et se partagent à parts égales.
Avant les droits et frais propres au dossier :
- actif brut : 240 000 € + 60 000 € = 300 000 € ;
- passif certain : 15 000 € ;
- actif net provisoire : 300 000 € - 15 000 € = 285 000 € ;
- part théorique de chaque enfant : 285 000 € ÷ 2 = 142 500 €.
Ce calcul n’est pas encore le montant définitif à virer. Il faut tenir compte des frais, des droits éventuels, du prix réellement obtenu lors de la vente et des autres dettes découvertes. Surtout, les 60 000 € de liquidités peuvent parfois être répartis avant la vente si la situation est sécurisée et si les héritiers sont d’accord, tandis que le produit de la maison ne sera disponible qu’après la vente et le paiement des frais. La durée totale peut alors dépasser six mois.
Comment faire avancer le versement de l’héritage ?
La première action utile n’est pas de demander « pourquoi cela prend du temps ? », mais de demander une liste datée des opérations restantes. Envoyez une relance écrite et conservez les réponses.
Demander un état d'avancement
Demandez les actes déjà signés, la déclaration déposée, les sommes reçues, les dettes restant à vérifier et le montant provisoirement distribuable.
Fermer les pièces manquantes
Faites parvenir en un seul envoi les actes d'état civil, justificatifs d'identité, relevés, coordonnées bancaires et documents fiscaux demandés.
Vérifier l'accord entre héritiers
Un désaccord sur la valeur d'un bien, une vente ou une donation antérieure peut bloquer le partage. Faites préciser le point exact de désaccord.
Demander si un versement partiel est possible
Lorsque des liquidités sont certaines et qu'une réserve suffisante est conservée pour les dettes et les droits, demandez au notaire s'il peut organiser une avance ou une répartition partielle. Ce n'est jamais automatique.
Escalader si le blocage persiste
Après des relances documentées, contactez la chambre des notaires ou un avocat. En cas de conflit entre héritiers, le partage judiciaire devant le tribunal judiciaire peut devenir nécessaire.
Une avance sur succession ne doit pas être confondue avec un droit immédiat au versement. Elle suppose que le montant soit suffisamment sécurisé et peut être refusée si le passif, les droits ou les droits de chacun restent incertains. Demandez toujours au notaire les conséquences écrites d’une avance sur le partage final.
Les informations de cet article sont générales et pédagogiques. Elles ont été vérifiées le 18 août 2026 à partir notamment du Code civil, du Code général des impôts, du Code monétaire et financier, de Légifrance, des impôts et de Notaires.fr. Les délais, montants et documents peuvent dépendre du dossier et évoluer : pour une situation complexe, contentieuse ou internationale, demandez l’avis d’un notaire ou d’un avocat.
Questions fréquentes
Quel est le délai pour toucher un héritage ?
Pour une succession simple composée principalement de liquidités, comptez souvent quelques semaines à deux mois une fois les pièces réunies. Pour une succession courante, le règlement prend fréquemment trois à six mois ; un bien immobilier, un héritier à l'étranger ou un désaccord peuvent prolonger ce délai.
Le délai légal de six mois oblige-t-il le notaire à verser l'argent ?
Non. Les six mois prévus par l'article 641 du CGI concernent principalement le dépôt de la déclaration de succession et le paiement des droits lorsque le décès a eu lieu en France métropolitaine. Ce délai ne constitue pas une date automatique de virement aux héritiers.
Pourquoi le notaire garde-t-il l'argent d'une succession ?
Les fonds doivent rester disponibles pour identifier les héritiers, vérifier l'actif et le passif, régler les dettes, payer les frais et les droits éventuels, puis calculer la part de chacun. Une distribution prématurée peut créer un risque pour tous les héritiers.
Comment savoir si une succession est terminée ?
Demandez au notaire un état écrit du dossier : actes signés, déclaration déposée, dettes et droits réglés, montant net disponible, frais prélevés et date prévue du virement. La signature d'un acte ne signifie pas toujours que tous les flux bancaires sont déjà exécutés.
Quand le notaire verse-t-il l'argent d'une succession ?
Le virement intervient lorsque les héritiers sont identifiés, les opérations nécessaires sont achevées et la somme distribuable est déterminée. Après la clôture, le transfert bancaire prend en pratique quelques jours, mais le délai dépend de l'étude, de la banque et de la conformité des coordonnées.
Comment faire avancer une succession qui tarde ?
Commencez par demander la liste précise des pièces ou opérations manquantes et un calendrier daté. Relancez par écrit, vérifiez l'accord de tous les héritiers et, si le blocage persiste malgré un dossier complet, demandez conseil à la chambre des notaires, à un avocat ou au tribunal judiciaire selon la situation.

Rédigé par
Thomas Legrand
Juriste spécialisé en droit des successions · Directeur de publication
Juriste avec plus de 20 ans d'expérience dans le droit notarial et le conseil en transmission patrimoniale. Fondateur de France Succession en 2026.
→ Voir son profil complet